Что такое АУСН простыми словами
АУСН — экспериментальный налоговый режим для малого бизнеса, его ввёл закон № 17-ФЗ от 25.02.2022. С 1 июля 2022 года режим работал в четырёх регионах: Москве, Московской и Калужской областях и Татарстане. С 2025 года подключиться к эксперименту может любой регион.
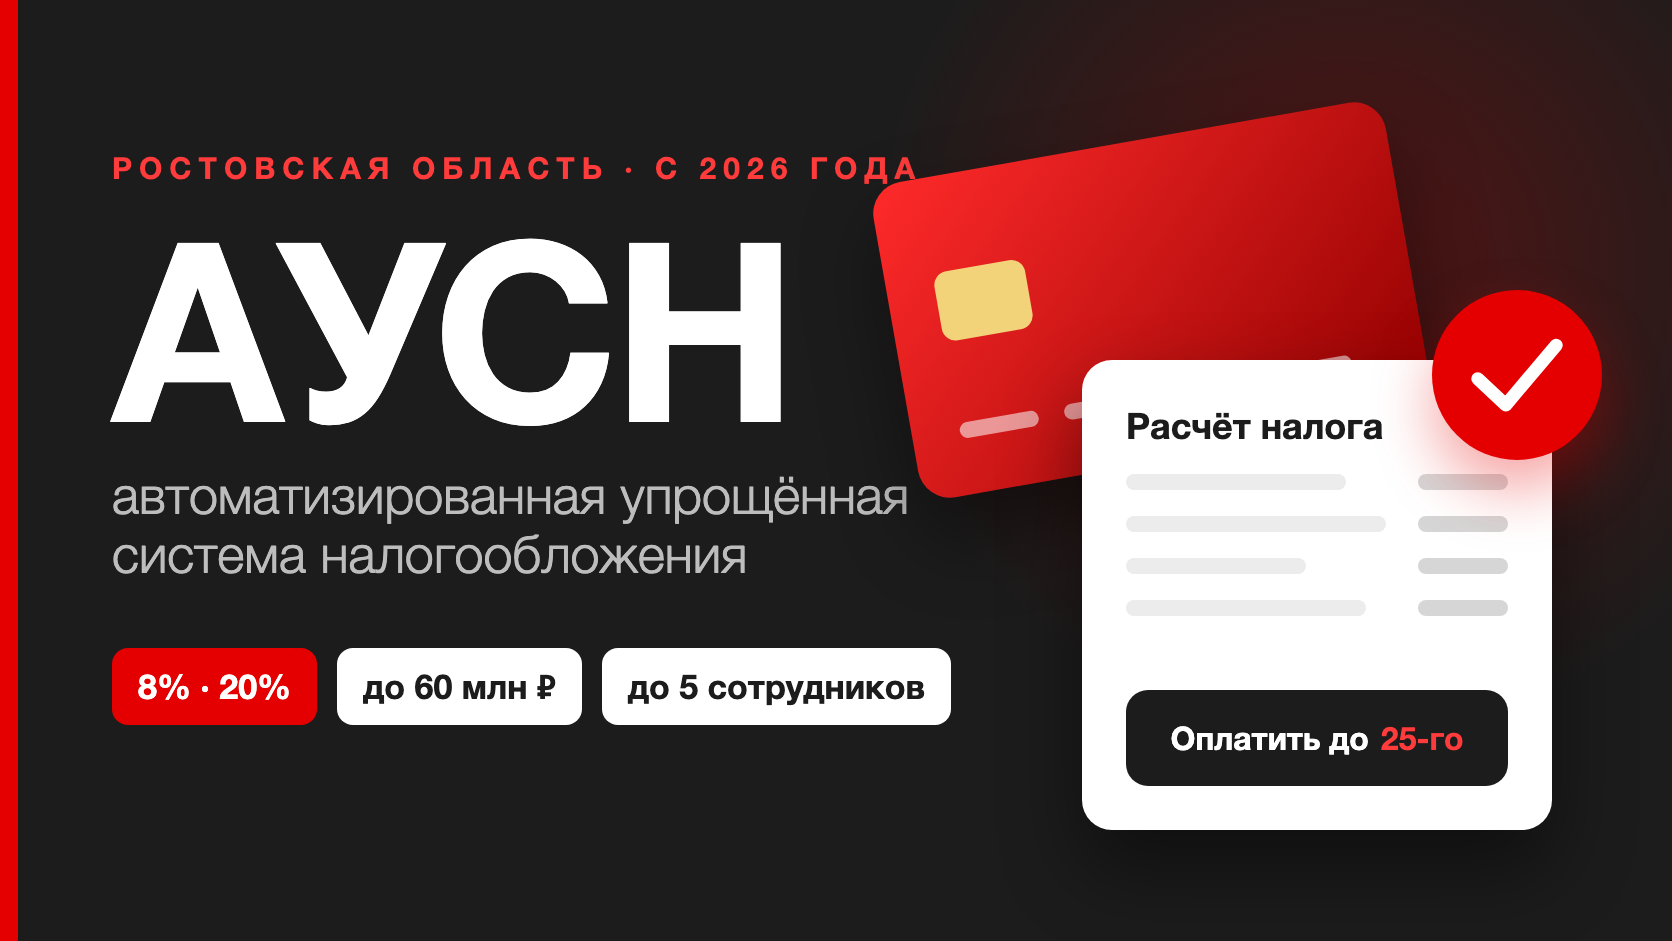
Ростовская область ввела АУСН областным законом № 374-ЗС от 28.11.2025, режим применяется с 1 января 2026 года. Эксперимент рассчитан до 31 декабря 2027 года — что будет с режимом дальше, пока не решено.
Суть АУСН — в разделении ролей. Уполномоченный банк передаёт в налоговую данные об операциях по счёту, онлайн-касса — о выручке. Налоговая по этим сведениям сама считает налог и присылает сумму к оплате. Предпринимателю остаётся проверить расчёт и заплатить.
Условия применения АУСН
Режим доступен организациям и ИП, которые одновременно соблюдают все требования.
| Требование | Значение |
|---|---|
| Доход за календарный год | Не больше 60 млн руб. |
| Средняя численность работников | Не больше 5 человек |
| Остаточная стоимость основных средств | Не больше 150 млн руб. |
| Банковские счета | Только в уполномоченных банках из списка ФНС |
| Зарплата сотрудникам | Только безналичным переводом |
| Другие налоговые режимы | Совмещать нельзя |
Кому АУСН недоступна
Закон закрывает режим для ряда организаций и видов деятельности. Применять АУСН не вправе банки, микрофинансовые организации, негосударственные пенсионные и инвестиционные фонды, профессиональные участники рынка ценных бумаг, ломбарды и организаторы азартных игр.
Под запретом также нотариусы и адвокаты с частной практикой, некоммерческие организации и производители подакцизных товаров — кроме виноделов, которые выращивают собственный виноград. Полный перечень — в статье 3 закона № 17-ФЗ.
Какие налоги и взносы платят на АУСН
Налог. При объекте «доходы» ставка 8%, при объекте «доходы минус расходы» — 20%. Во втором случае действует минимальный налог 3% от доходов: его платят, если по основной формуле сумма вышла меньше. Перечень расходов закрытый, как на обычной «упрощёнке».
НДС. Плательщики АУСН освобождены от НДС, кроме налога при ввозе товаров и в роли налогового агента. Это одно из главных отличий от обычной УСН: там с 2026 года освобождение от НДС сохраняется, только пока доход не превышает 20 млн руб. в год.
Страховые взносы. За сотрудников взносы не платятся — тариф нулевой. ИП на АУСН не платит и взносы за себя. Если есть работники, остаётся только взнос на травматизм — фиксированные 2 959 руб. в год за всех сразу, по 246,58 руб. в месяц. Сумму на 2026 год утвердило распоряжение Правительства от 01.11.2025 № 1729.
НДФЛ сотрудников по-прежнему удерживается из зарплаты, но расчёт и перечисление берёт на себя банк. Сдавать 6-НДФЛ не нужно.
Сроки. Налоговый период — месяц. До 15-го числа следующего месяца налоговая присылает расчёт, заплатить нужно до 25-го.
Что остаётся на бизнесе
Отчётности становится меньше, но обязанности не исчезают полностью.
АУСН или обычная УСН: сравнение
Режимы похожи по устройству, но различаются ставками, лимитами и набором платежей. Подробно об обычной «упрощёнке» — в статье «Какие налоги платит ИП на УСН в 2026 году».
| Параметр | АУСН | УСН |
|---|---|---|
| Ставка «доходы» | 8% | 6% |
| Ставка «доходы минус расходы» | 20%, минимум 3% от доходов | 15%, минимум 1% от доходов |
| Лимит дохода в 2026 году | 60 млн руб. | 490,5 млн руб. |
| Сотрудники | До 5 человек | До 130 человек |
| НДС | Не платится | При доходе свыше 20 млн руб. — 5%, 7% или 22% |
| Взносы за сотрудников | Нулевой тариф, только травматизм | По общим тарифам |
| Взносы ИП за себя | Не платятся | 57 390 руб. + 1% с дохода свыше 300 000 руб. |
| Декларация по налогу | Не сдаётся | Раз в год |
| 6-НДФЛ и расчёт по взносам | Не сдаются | Ежеквартально |
Кому выгодна АУСН: считаем на примерах
Повышенная ставка окупается экономией на взносах и НДС. Поэтому результат зависит от трёх вещей: дохода, числа сотрудников и того, превышает ли выручка 20 млн руб.
ИП без сотрудников
На УСН «Доходы» предприниматель без работников уменьшает налог на всю сумму взносов. На АУСН взносов нет, но ставка 8%. Сравним нагрузку за год.
| Доход за год | УСН 6%: налог и взносы | АУСН 8% | Что дешевле |
|---|---|---|---|
| 600 000 руб. | 60 390 руб. | 48 000 руб. | АУСН — на 12 390 руб. |
| 1 000 000 руб. | 64 390 руб. | 80 000 руб. | УСН — на 15 610 руб. |
| 3 000 000 руб. | 180 000 руб. | 240 000 руб. | УСН — на 60 000 руб. |
| 10 000 000 руб. | 600 000 руб. | 800 000 руб. | УСН — на 200 000 руб. |
Граница проходит примерно на 777 000 руб. в год: при меньшем доходе АУСН дешевле, при большем — обычная УСН. ИП без работников с заметным доходом переплачивает за то, что не сдаёт декларацию.
Бизнес с сотрудниками
Здесь всё решают взносы. На УСН «Доходы» работодатель может уменьшить налог на взносы за сотрудников, но не больше чем наполовину. Отсюда простое правило: если взносы за работников превышают 5% выручки, АУСН выходит дешевле.
Пример расчёта
ООО в Таганроге: выручка 6 млн руб. в год, три сотрудника, взносы за них на УСН — 450 000 руб.
УСН 6%: налог 360 000 руб. можно уменьшить на взносы только до 180 000 руб. Вместе со взносами — 630 000 руб.
АУСН 8%: налог 480 000 руб. и травматизм 2 959 руб. Итого — 482 959 руб., экономия около 147 000 руб. в год.
Выручка от 20 до 60 млн рублей
С 2026 года упрощенцы с доходом больше 20 млн руб. платят НДС — по ставке 5% без права на вычет или по общей ставке 22%. На АУСН НДС нет до самого лимита 60 млн руб.
При выручке 40 млн руб. НДС по ставке 5% составит около 1,9 млн руб. в год, если налог заложен в цену. Это больше, чем разница между ставками 8% и 6% с той же выручки, — примерно 0,8 млн руб.
АУСН стоит рассмотреть, если выручка от 20 до 60 млн руб., в штате до пяти человек с заметной зарплатой или вы ИП без работников с доходом до 777 000 руб. в год.
Остаться на УСН разумнее, если вы ИП без сотрудников с доходом выше этой суммы, штат может вырасти больше пяти человек или вы не готовы менять банк.
Сомневаетесь, какой налоговый режим выбрать для вашего бизнеса?
Специалисты бухгалтерской компании «Феникс» рассчитают налоговую нагрузку на АУСН, классической УСН и патенте с учётом доходов, расходов и сотрудников в Таганроге и Ростовской области.
Как перейти на АУСН в Таганроге и Ростовской области
Переход оформляют уведомлением в личном кабинете налогоплательщика или через уполномоченный банк. Сроки зависят от того, на каком режиме вы сейчас.
| Ваша ситуация | С какой даты | Срок уведомления |
|---|---|---|
| Новый ИП или ООО | С даты регистрации | 30 календарных дней после регистрации |
| Организация или ИП на УСН | С 1-го числа любого месяца | До последнего дня предыдущего месяца |
| ИП на НПД (самозанятый) | С 1-го числа любого месяца | До последнего дня предыдущего месяца |
| Общая система (ОСНО) | Только с 1 января | До 31 декабря предыдущего года |
Самозанятым ИП, которые упираются в лимит 2,4 млн руб., АУСН даёт понятный следующий шаг. Об ограничениях НПД — в статье «Как стать самозанятым в 2026 году».
Нужен ли бухгалтер на АУСН
Режим избавляет от деклараций, но не от решений. Налоговая считает налог по тем сведениям, которые получила от банка и кассы. Если вовремя не внести поправку — например, возврат покупателю или комиссию маркетплейса, — налог окажется больше, чем должен быть.
У организации остаются бухучёт и годовая отчётность, у работодателя — кадровые документы и сведения в Социальный фонд. А до перехода нужно честно посчитать, выгоден ли режим именно вам. Это можно сделать на консультации по выбору системы налогообложения, а постоянный учёт передать на ведение бухгалтерского и налогового учёта.
Бухгалтерская фирма «Феникс» в Таганроге посчитает налоговую нагрузку на АУСН и УСН по вашим цифрам, поможет с переходом и возьмёт на себя бухучёт ООО и кадры. Позвоните — разберём вашу ситуацию.
Телефон: +7 (8634) 31-40-90
Часто задаваемые вопросы
Действует ли АУСН в Таганроге?
Да. Режим введён на всей территории Ростовской области с 1 января 2026 года областным законом № 374-ЗС от 28.11.2025. Перейти могут организации и ИП Таганрога, которые соответствуют условиям.
Можно ли совмещать АУСН с патентом или самозанятостью?
Нет, совмещать АУСН с другими налоговыми режимами нельзя. Самозанятый ИП может перейти на АУСН целиком — с первого числа любого месяца, если подаст уведомление до конца предыдущего.
Платит ли ИП на АУСН страховые взносы за себя?
Нет. На обычной УСН это 57 390 руб. в 2026 году плюс 1% с дохода свыше 300 000 руб., на АУСН таких взносов нет. Если есть работники, остаётся только взнос на травматизм — 2 959 руб. в год.
Что будет, если доход на АУСН превысит 60 млн руб.?
Право на АУСН теряется, и переход на другой режим становится обязательным. Порядок и сроки такого перехода лучше обсудить с бухгалтером заранее, пока доход только приближается к лимиту.
Можно ли вернуться с АУСН на обычную УСН?
Да, но добровольно — не раньше чем через 12 календарных месяцев после начала применения АУСН. Если режим начали применять с 1 января, вернуться можно с 1 января следующего года.